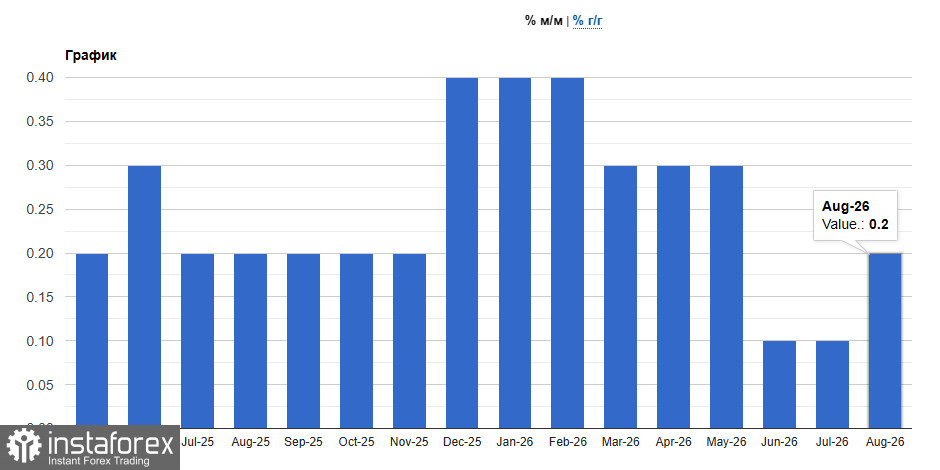
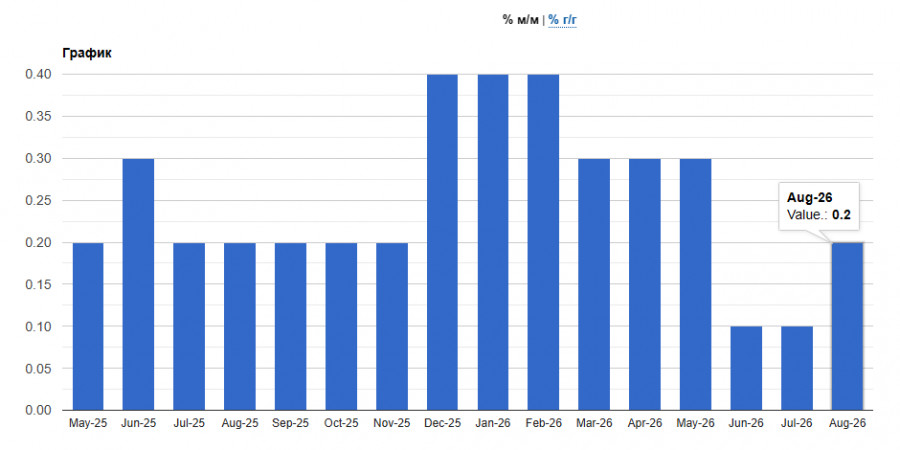
O dólar reagiu nervosamente aos dados de gastos e inflação dos EUA, que pintaram um quadro contraditório. O motivo é um sinal misto vindo do Bureau of Economic Analysis. Segundo o relatório, os gastos reais dos consumidores subiram 0,6% em agosto — o maior ganho mensal desde março de 2025, segundo a agência. No entanto, a medida preferida pelo Fed, o índice de despesas de consumo pessoal (PCE) subjacente, que exclui alimentos e energia, subiu apenas 0,2%, ante a expectativa de 0,3%, e a leitura de julho foi revisada para baixo.
Na comparação anual, o índice geral subiu 3,4%, em linha com a leitura revisada de julho, enquanto o PCE subjacente ficou em 3,0%, ante 3,3% esperados. A leitura do PCE subjacente de julho foi revisada de 3,3% para 3,0%, e este é o terceiro mês consecutivo em que a série se manteve exatamente em 3,0%. Vale observar que a inflação permanece acima da meta de 2% do Fed há mais de cinco anos, e a queda da taxa anual foi alcançada em grande parte por meio de revisões e mudanças metodológicas, e não pela dinâmica dos preços no mês corrente.
O aumento dos gastos concentrou-se em compras de maior valor — automóveis e móveis — e em categorias discricionárias, como vestuário, restaurantes e hotéis. Um mercado de trabalho estável e a valorização da bolsa permitiram que as famílias mantivessem os gastos apesar dos preços elevados dos combustíveis e dos preços em geral. Varejistas, concessionárias de automóveis e o setor de hospitalidade se beneficiaram desse padrão, enquanto os esforços do Fed para combater a inflação foram prejudicados, porque a demanda resiliente impede as empresas de reduzir suas margens.
O PIB dos EUA foi revisado para cima: o crescimento anualizado do segundo trimestre de 2026 foi reportado em 2,2%, ante a estimativa anterior de 1,5%, impulsionado por investimentos, gastos dos consumidores e despesas do governo. A leitura do primeiro trimestre também foi revisada para cima. Um PIB forte apoia a narrativa de pouso suave, mas os tomadores de empréstimos perdem, já que um aperto prolongado da política monetária se torna mais plausível.
O setor de serviços merece atenção especial por ser a área em que a inflação se mostra mais persistente para o Fed. Os preços subiram na comparação mensal tanto para bens quanto para serviços, incluindo gasolina, transporte, restaurantes e hospedagem. A inflação de serviços, excluindo energia e habitação, aumentou 0,4% — a maior alta desde maio. Essa persistência é notável: mesmo com um quadro de inflação geral mais brando, o componente de serviços indica que o trabalho do Fed para conter os preços ainda não terminou.
Vale lembrar que o Fed elevou os juros neste mês pela primeira vez em três anos e está avaliando o próximo passo. O presidente do Fed de Nova York, John Williams, disse esta semana que não há pressa para elevar os juros novamente. O mercado concorda com uma pausa em outubro, mas ainda precifica uma alta até o final do ano. Além disso, na quarta-feira, o setor privado acrescentou 90.000 vagas em setembro, o melhor resultado em três meses, enquanto o déficit comercial de bens inesperadamente se ampliou para o maior nível desde o início de 2025. A força das contratações impulsiona a renda, a renda alimenta os gastos, e os gastos sustentam o crescimento e a inflação — por isso o Fed tem dificuldade em declarar o fim do ciclo de aperto.
Na minha opinião, os consumidores continuarão sendo o principal motor da economia dos EUA nos próximos trimestres, mas um modelo no qual os gastos crescem mais rapidamente do que a renda durará apenas até os primeiros sinais de enfraquecimento nas contratações. O cenário-base é de crescimento dos gastos em ritmo mais moderado, mais uma alta dos juros pelo Fed antes do fim do ano e pressão sustentada sobre os tomadores de empréstimos. Não descartaria que a discussão sobre uma mudança de rumo na política monetária retorne antes do que o mercado espera atualmente, caso os dados de renda de outubro mostrem estagnação.
O cenário técnico do EUR/USD sugere que os compradores precisam superar o nível de 1,1346. Somente isso abriria caminho para um teste de 1,1379. A partir daí, um movimento em direção a 1,1410 seria possível, mas será difícil alcançar esse nível sem o suporte dos grandes participantes do mercado. No lado negativo, espero um interesse significativo dos compradores apenas próximo de 1,1312. Caso não haja demanda nesse nível, seria prudente aguardar uma nova mínima em 1,1284 ou considerar posições compradas a partir de 1,1249.
O cenário técnico do GBP/USD mostra que os compradores da libra precisam superar a resistência imediata de 1,3270 para buscar 1,3307; um rompimento acima desse nível será difícil. O próximo alvo mais distante está em 1,3341. No lado negativo, os vendedores tentarão assumir o controle de 1,3238. Se conseguirem, um rompimento da faixa representará um duro golpe para os compradores e levará o GBP/USD a 1,3206, com possibilidade de estender a queda até 1,3173.