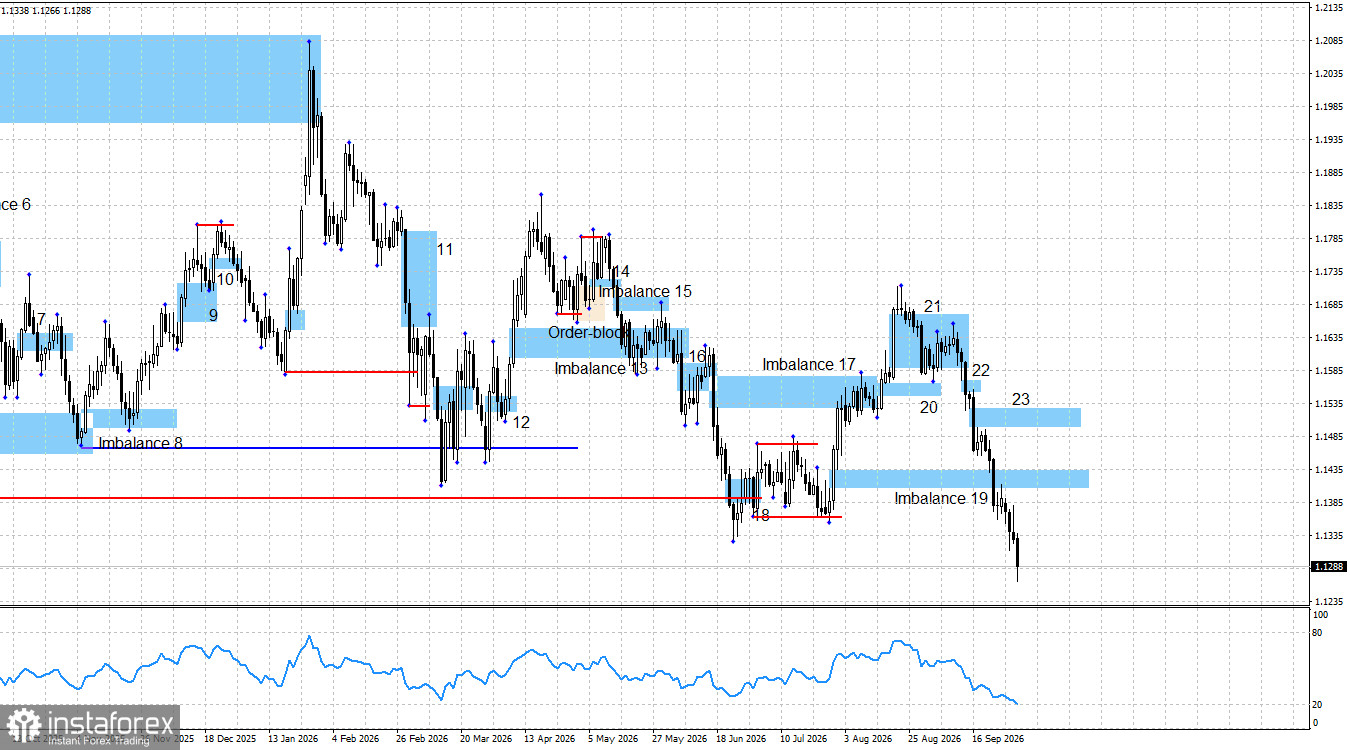
La paire EUR/USD recule depuis seize séances consécutives, hormis quelques brèves pauses. Sur cette période, l’euro a perdu 380 points. La baisse de l’euro a commencé il y a trois semaines, alors que le marché se préparait à une hausse des taux de la FOMC. Depuis, le marché continue d’acheter le dollar en s’appuyant sur la position monétaire agressive de la Réserve fédérale, laquelle a déjà été plusieurs fois nuancée par des responsables de la FOMC. De nombreux membres de la Fed affirment ouvertement qu’un nouveau resserrement de la politique monétaire est nécessaire, mais, dans le même temps, ils ne donnent aucune indication précise sur l’ampleur de ce resserrement supplémentaire. Le dernier « dot plot » a montré qu’il fallait s’attendre à une nouvelle hausse de taux de 0,25 %. Cette semaine, le président de la Federal Reserve Bank of New York, John Williams, est même allé jusqu’à déclarer que la Fed ne devrait pas se précipiter pour durcir davantage sa politique. Le dollar ne s’est‑il pas déjà trop apprécié sur la perspective de deux hausses de taux, dont la date de la seconde reste inconnue ? Le dollar progresse comme si la Fed était passée d’une position absolument neutre à une position ultra‑restrictive, scénario que le marché jugeait pratiquement impossible. En réalité, toutefois, un assouplissement monétaire pourrait débuter dès 2027, puisque les responsables de la Fed eux‑mêmes ont indiqué que l’impact de la hausse des prix du pétrole serait limité dans le temps. Il en va de même pour l’impact des droits de douane commerciaux de Donald Trump.
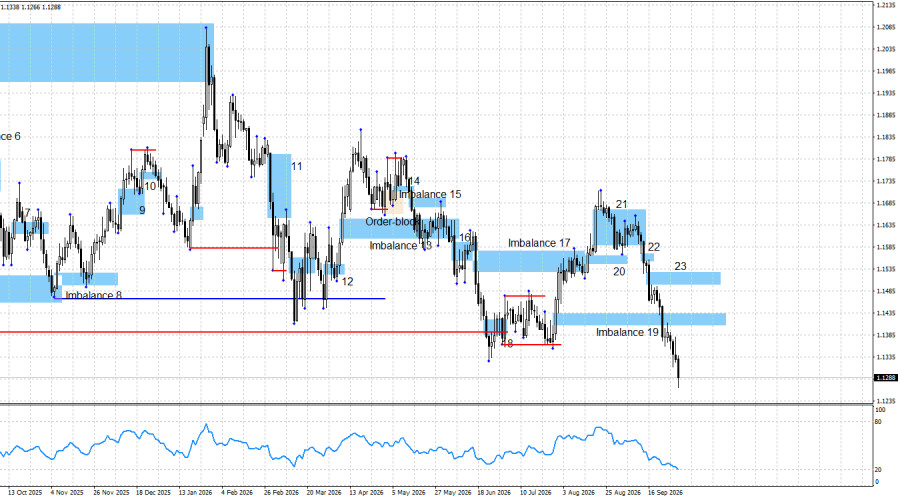
Rien ne parvient actuellement à enrayer la baisse de l’euro. Un resserrement de la politique de la BCE, des données économiques positives en provenance de l’Union européenne et le tableau technique, y compris la présence de figures haussières, n’ont pas réussi à offrir un soutien significatif à la monnaie unique. Avec l’invalidation d’Imbalance 19, l’euro a désormais toutes les chances de tomber sous le seuil psychologique de 1,10 dollar. De plus, Bullish Imbalance 19 n’est pas seulement invalidée : elle s’est transformée en Bearish Inverted Imbalance et a déjà généré un signal de vente. Les haussiers auraient pu s’appuyer sur les deux derniers swings, mais ils n’y sont pas parvenus.
La semaine dernière, le comité de la FOMC a exprimé sa volonté de poursuivre le resserrement de la politique monétaire, ce qui a suffi aux vendeurs pour maintenir leur offensive. Même après le durcissement monétaire de la Réserve fédérale en septembre et un nouveau tour de vis possible en octobre ou en décembre, je ne vois pas quels autres facteurs pourraient inciter les traders à continuer d’acheter la devise américaine. Le dollar a certes affiché de solides performances ces dernières semaines, mais quels éléments l’ont réellement soutenu sur cette période ? Le resserrement monétaire de la FOMC et rien d’autre ?
Globalement, à mon sens, le contexte fondamental reste favorable aux haussiers. Malgré la position plus agressive de la Réserve fédérale, ce n’est pas le seul facteur qui influence le cours des devises. Je rappelle que les rendements des bons du Trésor américain atteignent des niveaux record, ce qui exerce une forte pression sur le budget fédéral ; que l’économie américaine a ralenti au cours des derniers trimestres ; qu’en 2026, Donald Trump a relancé une série de différends commerciaux et non commerciaux avec de nombreux pays dans le monde ; et que le marché boursier américain continue de susciter de vives inquiétudes en raison d’investissements massifs, financés par le crédit, dans des entreprises technologiques impliquées dans le développement de l’IA.
Le tableau technique actuel indique que la dynamique baissière reste intacte. Il n’existe pour l’instant aucune figure active, ni baissière ni haussière. Cependant, la semaine en cours pourrait s’achever par la formation d’un nouveau déséquilibre baissier. À ce stade, les haussiers ne disposent même pas de figures potentielles.
Le contexte économique n’avait aucune importance jeudi. Il en allait de même mercredi, mardi, lundi et la semaine dernière. Les vendeurs poursuivent leurs attaques indépendamment du contexte fondamental ou de son absence. D’importants rapports sur le marché du travail américain et sur le chômage seront publiés demain, mais après trois semaines de gains du dollar, leur impact potentiel reste limité.
Les haussiers disposent encore de nombreux arguments pour passer à l’offensive en 2026. Sur le plan structurel et global, la politique de Trump, qui a entraîné une forte baisse du dollar l’an dernier, n’a pas changé. À l’heure actuelle, je ne vois aucun facteur fondamental majeur soutenant durablement la monnaie américaine, malgré la position restrictive de la FOMC. Les développements géopolitiques qui ont soutenu la demande de dollars durant une grande partie du premier semestre 2026 n’exercent plus le même effet.
Calendrier économique des États‑Unis et de l’Union européenne :
- Union européenne – Indice des prix à la consommation (09:00 UTC).
- États‑Unis – Variation des Nonfarm Payrolls (12:30 UTC).
- États‑Unis – Taux de chômage (12:30 UTC).
- États‑Unis – Variation du salaire moyen (12:30 UTC).
Le calendrier économique du 2 octobre compte quatre publications, qui peuvent toutes être considérées comme importantes, à l’exception du rapport sur les salaires américains. Le contexte économique pourrait fortement influencer le sentiment de marché tout au long de la journée de vendredi et durant l’ensemble de la séance de trading.
Prévisions EUR/USD et conseils de trading :
À mon avis, la paire reste engagée dans la formation d’une tendance haussière qui est en pause depuis un an. Le contexte fondamental a basculé nettement en faveur des vendeurs il y a sept mois, mais la tendance en place depuis quatre ans ne peut pas être considérée comme annulée ou achevée. À long terme, je décrirais la paire comme évoluant dans un range. Un range n’invalide pas la tendance haussière de fond. Ainsi, les haussiers pourraient reprendre leur avancée en 2026, mais ils ne disposent actuellement d’aucune opportunité concrète pour le faire. Les vendeurs ont reçu un nouveau signal de vente au sein d’Imbalance 19, et un autre déséquilibre baissier pourrait se former cette semaine. Les haussiers ne peuvent qu’espérer des chiffres décevants pour les Nonfarm Payrolls.