Le contrat Brent pour livraison en décembre est tombé hier sous les 97 $ le baril, perdant ainsi presque 2 % du gain enregistré la veille, tandis que le WTI s’échangeait autour de 89 $. Cette évolution prolonge une série de hausses et de baisses quotidiennes alternées dans laquelle les traders sont coincés depuis plusieurs semaines. Ces fluctuations résultent de signaux contradictoires concernant la reprise des flux pétroliers en provenance du Moyen-Orient, et les échanges actuels se structurent autour de ces signaux.
Selon JPMorgan, les expéditions de brut en provenance de la région ont atteint environ 98 % de leurs niveaux d’avant-guerre, tandis que les livraisons de produits raffinés se sont nettement moins redressées. Cela explique pourquoi la baisse des prix du brut ne s’accompagne pas d’un allègement sur les marchés des produits raffinés, et pourquoi la pénurie de diesel et d’essence aux États-Unis continue de soutenir la demande de raffinage, même si le prix du brut recule.
L’écart entre les deux contrats WTI les plus proches s’est resserré à moins de 2 $ le baril en situation de backwardation jeudi, contre 4,68 $ il y a deux semaines. Ce resserrement indique que le déficit d’offre à court terme est en train de s’atténuer, ce qui rend globalement crédibles les informations faisant état d’une augmentation des flux transitant par le détroit d’Hormuz.
Goldman Sachs estime qu’environ 23 millions de barils par jour ont quitté la région la semaine dernière, à la fois via Hormuz et par des itinéraires alternatifs comme la mer Rouge, soit un niveau équivalent à la moyenne de l’an dernier.
Cependant, la situation n’est pas aussi clairement positive si l’on examine les stocks. Les experts notent que les exportations en provenance du Golfe persique ont été rétablies principalement grâce aux convois de pétroliers escortés et aux itinéraires alternatifs, mais que les stocks de pétrole ont diminué de plus de 500 millions de barils depuis février, laissant une marge de sécurité plus réduite face à de nouvelles perturbations. C’est la principale contradiction du mois de septembre : la production et les exportations semblent presque revenues à la normale, mais le coussin de sécurité en cas de nouvelle escalade autour d’Hormuz s’est amenuisé.
Le contexte géopolitique reste, lui, irrésolu. Les discussions entre Washington et Téhéran sur un accord de paix durable qui permettrait une réouverture complète du détroit d’Hormuz n’ont donné aucun résultat, et le pétrole a progressé pour le troisième mois consécutif sur ce fond. Le président Donald Trump a déclaré à la Maison-Blanche que les États-Unis contrôlaient pleinement le détroit et riposteraient bientôt à l’Iran. Une telle rhétorique maintient une prime de risque dans les prix, ce qui profite aux producteurs et à l’Iran via des recettes d’exportation plus élevées, mais pénalise les importateurs et les consommateurs de carburant aux États-Unis et en Europe.
Le marché intérieur américain des carburants ajoute une pression haussière par le bas. Selon le rapport, les stocks de distillats sont au niveau saisonnier le plus bas jamais enregistré par l’EIA, et les stocks d’essence dans le Midwest souffrent de pénuries qui ont atteint des niveaux record. Cela stimule la demande de brut de la part des raffineurs qui tentent de maximiser leur production de carburant, même alors que le prix de la matière première diminue.
Parallèlement, Trump a indiqué qu’il évaluait les éventuelles conséquences négatives d’une interdiction des exportations de diesel sur les autres types de carburants, ce qui signifie qu’aucune décision finale sur les restrictions à l’exportation n’a encore été prise et que le marché intègre simultanément les deux scénarios dans les prix.
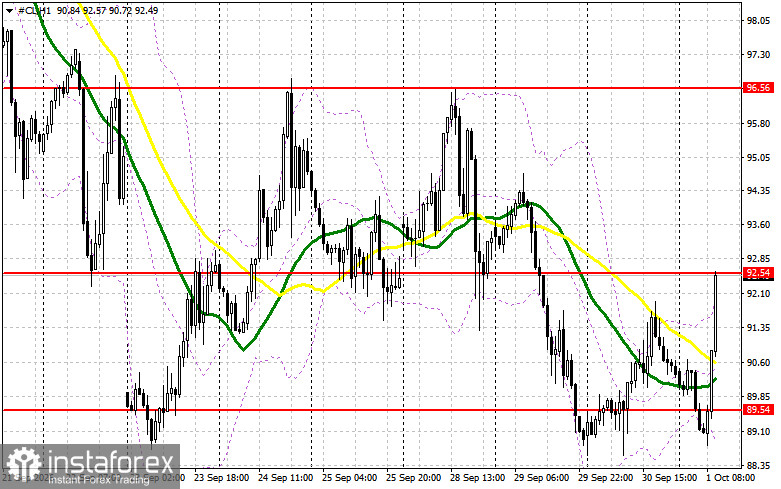
Au moment de la rédaction de ce texte, le pétrole était déjà reparti en forte hausse. Le WTI a rebondi après avoir touché un creux proche de 88,80 $ et s’échangeait autour de 92,50 $. À mon sens, la vigueur du rebond d’aujourd’hui montre que le marché n’est toujours pas prêt à croire pleinement à un rétablissement durable des flux en provenance du Moyen-Orient tant que les stocks continuent de se contracter et que le statut d’Hormuz reste en suspens. Je n’exclus pas que la volatilité persiste au moins jusqu’à ce que la situation se clarifie concernant les restrictions à l’exportation américaines et l’issue des négociations entre Washington et Téhéran.
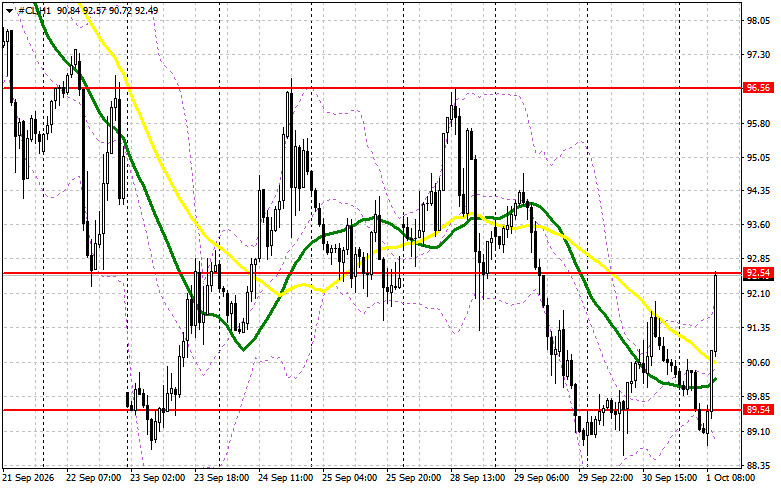
En ce qui concerne la configuration technique actuelle du pétrole, les acheteurs doivent franchir la première résistance à 92 $. Cela permettrait de viser 96 $, au-dessus de laquelle une cassure sera assez difficile. L’objectif le plus éloigné se situe dans la zone des 100 $. Dans un scénario baissier, les vendeurs tenteront de reprendre le contrôle à 89 $. S’ils y parviennent, une sortie du range porterait un sérieux coup aux haussiers et pourrait ramener le pétrole vers un plus bas à 87 $, avec la perspective d’une poursuite du mouvement en direction de 83 $.